Wskaźnik cena do wartości księgowej, czyli C/WK, należy do tych narzędzi, które wyglądają niepozornie, a potrafią sporo namieszać w ocenie spółki. Jedno proste porównanie: ile rynek płaci za majątek zapisany w księgach rachunkowych. Brzmi elegancko, ale diabeł siedzi w szczegółach, bo nie każda niska wartość oznacza okazję, a wysoka nie musi automatycznie straszyć.
Jeśli ktoś zaczyna przygodę z analizą spółek, ten wskaźnik często trafia na listę pierwszych rzeczy do sprawdzenia. I słusznie, bo daje szybki obraz tego, jak rynek wycenia firmę względem jej aktywów netto. Problem zaczyna się wtedy, gdy ktoś bierze go za gotową odpowiedź. A tak to nie działa. C/WK jest raczej drogowskazem niż wyrocznią.
Co właściwie mierzy wskaźnik C/WK
C/WK porównuje kapitalizację rynkową spółki z jej wartością księgową, czyli wartością kapitałów własnych wykazaną w bilansie. Najprościej mówiąc: pokazuje, ile inwestorzy są gotowi zapłacić za każdą złotówkę majątku netto przypisanego akcjonariuszom. Jeśli wskaźnik wynosi 1, rynek wycenia firmę mniej więcej tyle, ile wynosi jej wartość księgowa.
Gdy C/WK spada poniżej 1, spółka wygląda na „tańszą” od majątku, który ma w księgach. Gdy rośnie powyżej 1, inwestorzy płacą premię ponad wartość bilansową. To jednak tylko pierwszy poziom odczytu. Sama liczba nie mówi jeszcze, czy firma jest naprawdę tania, droższa, lepsza, gorsza albo po prostu źle opisana przez księgowość.
W praktyce wskaźnik działa najlepiej wtedy, gdy porównujemy spółki z podobnej branży. Banki, ubezpieczyciele, deweloperzy czy producenci przemysłowi mają różne modele działania i inaczej budują majątek. Mieszanie ich w jednym worku prowadzi do fałszywych wniosków szybciej, niż wielu inwestorów chciałoby przyznać.
Jak liczy się C/WK
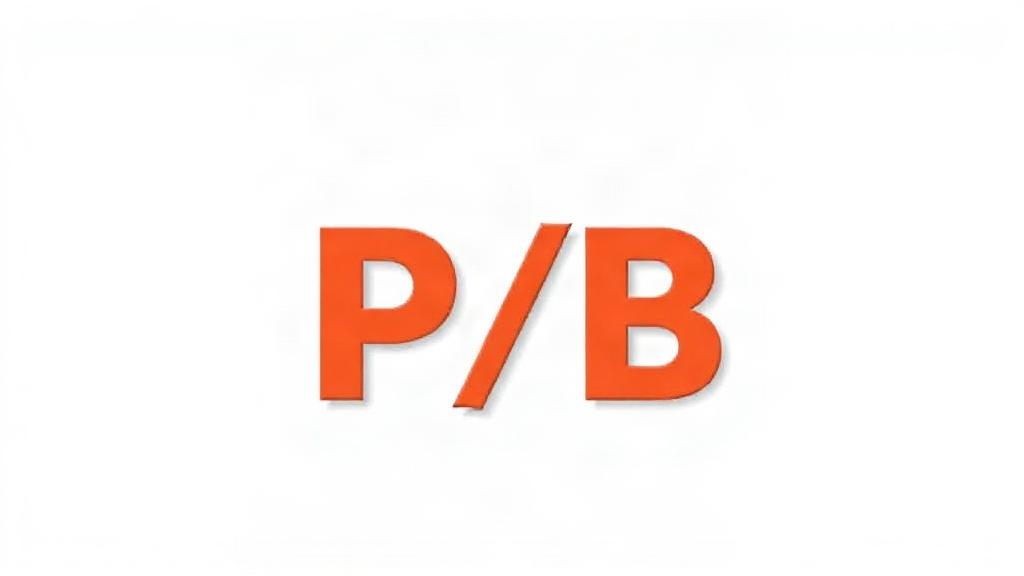
Wzór jest prosty: cena rynkowa jednej akcji / wartość księgowa jednej akcji. Wartość księgowa jednej akcji to kapitał własny przypadający na jedną akcję. Ten kapitał znajdziesz w sprawozdaniu finansowym, zwykle w bilansie lub w notach objaśniających.
Jeżeli spółka ma kapitał własny 500 mln zł i 50 mln akcji, wartość księgowa na akcję wynosi 10 zł. Jeśli kurs akcji to 15 zł, C/WK wynosi 1,5. Rynek płaci więc półtora razy więcej niż wynosi wartość księgowa jednej akcji.
Na papierze wygląda to banalnie, ale w praktyce pojawia się kilka haczyków. Po pierwsze, bilans bywa opóźniony wobec zmian rynkowych. Po drugie, nie wszystkie aktywa są równie łatwe do wyceny. Po trzecie, księgowa wartość kapitałów własnych może być zaniżona albo zawyżona względem rzeczywistości gospodarczej.
Dlaczego niski C/WK nie zawsze oznacza okazję
To jedna z najczęstszych pułapek. Niska wycena względem wartości księgowej kusi, bo wygląda jak wyprzedaż. Inwestor myśli: „Rynek płaci mało za coś, co w bilansie wygląda solidnie”. Tyle że rynek często widzi rzeczy, których bilans nie pokazuje od razu.
Spółka może mieć niski C/WK, bo działa w branży schyłkowej, ma słabą rentowność, wysokie zadłużenie albo problemy z przepływami pieniężnymi. Możliwe też, że jej aktywa są mało płynne, trudne do sprzedaży lub warte mniej, niż sugeruje księgowość. Fabryka pełna maszyn nie znaczy jeszcze, że ktoś ustawi się po nie w kolejce.
Bywa też tak, że niski wskaźnik wynika z jednorazowego stresu rynkowego. Wtedy cena akcji spada szybciej niż zmienia się bilans. To już teren dla cierpliwych inwestorów, ale i tu trzeba uważać. Okazja i pułapka często wyglądają bardzo podobnie, szczególnie z daleka.
Dlaczego wysoki C/WK nie zawsze jest drogi
Druga strona medalu jest równie ważna. Spółka z wysokim C/WK nie musi być przewartościowana. Może po prostu działać w modelu, który nie potrzebuje ogromnych aktywów, a generuje ponadprzeciętne zyski. Dobry przykład to biznesy oparte na marce, oprogramowaniu, sieci klientów czy know-how.
Jeżeli firma umie wycisnąć wysoki zwrot z kapitału własnego, rynek często daje jej wyższą wycenę. Inwestorzy płacą nie za stal, maszyny czy budynki, tylko za zdolność do zarabiania pieniędzy. A to już inna bajka. W takim przypadku wysoki C/WK może być po prostu ceną jakości.
Widziałem to wielokrotnie przy spółkach usługowych i technologicznych. Ich bilans bywa skromny, ale zdolność do skalowania biznesu ogromna. Jeśli ktoś patrzy wyłącznie na wartość księgową, może uznać je za „za drogie”, po czym obserwować, jak kurs i tak rośnie. Rynek nie zawsze lubi być tani w sposób podręcznikowy.
Co naprawdę mówi wartość księgowa
Wartość księgowa pokazuje różnicę między aktywami a zobowiązaniami spółki. To taki rachunkowy obraz tego, co formalnie zostaje dla akcjonariuszy po spłacie długów. Tyle teoria. W praktyce znaczenie tego obrazu zależy od jakości aktywów.
Jeśli majątek składa się z gotówki, krótkoterminowych należności i płynnych aktywów, wskaźnik ma większy sens. Jeśli bilans puchnie od wartości niematerialnych, przeszacowanych nieruchomości albo pozycji trudnych do zamiany na gotówkę, C/WK staje się mniej oczywisty. Sama liczba nie wie, czy aktywa są naprawdę warte tyle, ile zapisano w księgach.
Dlatego inwestor powinien patrzeć nie tylko na wysokość kapitału własnego, ale też na jego jakość. To właśnie tutaj zaczyna się prawdziwa analiza, a nie mechaniczne liczenie wskaźników.
W jakich branżach C/WK ma największy sens
Ten wskaźnik szczególnie dobrze sprawdza się tam, gdzie majątek materialny ma realne znaczenie. Banki, ubezpieczyciele, spółki finansowe, przemysł ciężki, deweloperzy i niektóre firmy surowcowe to klasyczne przykłady. Ich bilanse są zwykle bardziej „namacalne”, więc porównanie ceny do wartości księgowej bywa użyteczne.
W branżach kapitałochłonnych inwestor widzi, ile firma ma w aktywach i jak rynek to wycenia. Jeśli spółka przemysłowa handluje poniżej wartości księgowej, warto się zatrzymać i sprawdzić, dlaczego tak jest. Czasem powodem są cykliczne spadki marż. Innym razem problem leży głębiej, w samej jakości biznesu.
Za to w sektorach opartych na wiedzy, marce albo oprogramowaniu wskaźnik bywa mniej miarodajny. Tam bilans często nie pokazuje najcenniejszej części firmy. Nie zobaczysz w nim lojalności klientów, pozycji rynkowej ani przewagi technologicznej. A to właśnie one potrafią zrobić różnicę.
Jak odczytywać C/WK razem z innymi wskaźnikami
Samotny C/WK to za mało. Lepiej zestawić go z kilkoma innymi miarami i dopiero wtedy zbudować obraz spółki. Bez tego łatwo o fałszywy zachwyt albo nieuzasadniony strach. Inwestowanie na ślepo w jeden wskaźnik to jak ocena samochodu tylko po kolorze lakieru.
Najczęściej patrzę równolegle na rentowność kapitału własnego, zadłużenie, marże oraz przepływy pieniężne. Jeśli spółka ma niski C/WK, ale jednocześnie słabą rentowność i rosnący dług, trudno mówić o taniości w sensie inwestycyjnym. Z kolei wyższy C/WK może być sensowny, jeśli firma generuje wysoki zwrot z kapitału i ma stabilny biznes.
Przydatne jest też porównanie z historią samej spółki. Jeśli zwykle handlowała przy C/WK 1,8, a teraz spadła do 0,9, coś się zmieniło. Trzeba ustalić, czy to chwilowe zaburzenie, czy sygnał trwałego pogorszenia. Taka analiza mówi więcej niż goły numer z tabeli.
| Wskaźnik | Co pokazuje | Na co uważać |
|---|---|---|
| C/WK | Relację ceny akcji do wartości księgowej | Jakość aktywów i specyfikę branży |
| ROE | Zwrot z kapitału własnego | Wpływ zadłużenia na wynik |
| Dług netto / EBITDA | Poziom zadłużenia względem zysku operacyjnego | Jednorazowość EBITDA |
| P/CZ | Relację ceny do zysku | Wahania zysku netto |
Rola zwrotu z kapitału własnego
ROE, czyli zwrot z kapitału własnego, świetnie uzupełnia analizę C/WK. Dwie spółki mogą mieć identyczny wskaźnik cena do wartości księgowej, ale zupełnie inną jakość biznesu. Firma, która potrafi zarabiać 20 procent na kapitale własnym, zwykle zasługuje na wyższą wycenę niż ta, która ledwo wiąże koniec z końcem.
To ważne, bo rynek często płaci za efektywność, a nie za sam rozmiar bilansu. Jeżeli firma ma niską wartość księgową, ale wysoki zwrot na kapitale, może być znacznie atrakcyjniejsza niż spółka z dużym majątkiem i mizerną rentownością. Wtedy to właśnie wysoki C/WK może okazać się uzasadniony.
Inwestor, który rozumie tę zależność, nie szuka już „najtańszej” spółki w próżni. Szuka takiej, która tanio wygląda względem jakości zarabiania pieniędzy. To znacznie bardziej użyteczne podejście.
Jak zadłużenie wpływa na interpretację
Na C/WK trzeba patrzeć razem z bilansem zadłużenia. Spółka może wyglądać tanio, bo kapitał własny jest niski wobec ceny, ale jeśli dług jest wysoki, sytuacja robi się znacznie mniej przyjemna. Wysokie zobowiązania potrafią zjeść komfort inwestora szybciej niż zły wynik kwartalny.
Jeśli firma ma duży dług, jej wartość księgowa może być podatna na wahania. Wystarczy pogorszenie wyników albo spadek wyceny aktywów i kapitał własny topnieje. W takiej sytuacji C/WK przestaje być stabilnym punktem odniesienia. Lepiej wtedy spojrzeć na płynność, harmonogram spłat i odporność biznesu na gorszy okres.
W praktyce najwięcej ostrożności wymaga zestaw: niski C/WK, wysoki dług i słabe przepływy operacyjne. To może wyglądać jak promocja, ale częściej przypomina sklep z uszkodzonym towarem wystawionym po atrakcyjnej cenie.
Pułapki rachunkowe i księgowe
Nie każda wartość księgowa jest twarda jak beton. Sprawozdania finansowe zawierają szacunki, odpisy, przeszacowania i pozycje, które w realnym świecie nie zawsze mają taką wartość, jak pokazuje arkusz. Szczególnie ostrożnie trzeba podchodzić do wartości niematerialnych, goodwillu oraz aktywów wycenianych według modeli.
Jeśli w bilansie dominuje goodwill po przejęciach, C/WK może sugerować coś, czego faktycznie nie da się łatwo spieniężyć. Podobnie jest z nieruchomościami w długim horyzoncie albo z aktywami, których rynkowa wartość mocno odbiega od księgowej. Tu inwestor musi czytać przypisy, a nie tylko nagłówki.
Właśnie dlatego w analizie fundamentalnej tak ważne jest spojrzenie na strukturę aktywów. Sama liczba nie wystarczy. Trzeba wiedzieć, z czego wynika i co w niej siedzi.
Jak ja podchodzę do tego wskaźnika w praktyce
Gdy analizuję spółkę, C/WK traktuję jak pierwszy filtr, nie jak finał oceny. Jeśli wskaźnik jest skrajnie niski, pytam od razu: dlaczego rynek tak ją wycenia? Czy problem jest chwilowy, czy trwały? Czy aktywa są realne, czy tylko ładnie wyglądają na papierze? Bez tych odpowiedzi nie ruszam dalej.
Pamiętam kilka sytuacji, w których tani C/WK wyglądał zachęcająco, ale po głębszym grzebaniu okazywało się, że spółka ma słabą jakość aktywów i problemy operacyjne. Bywało też odwrotnie: firma wyceniana wysoko względem kapitału własnego, a jednak stabilna, z dobrą marżą i bardzo sensowną przyszłością. Taki kontrast świetnie pokazuje, jak łatwo dać się zwieść jednemu parametrowi.
Najlepsze decyzje inwestycyjne rzadko rodzą się z jednego wskaźnika. Raczej z połączenia kilku sygnałów, które zaczynają układać się w spójną historię. C/WK jest w tej historii ważnym zdaniem, ale nie całym rozdziałem.
Jak wykorzystać C/WK przy porównywaniu spółek
Porównanie kilku firm z tej samej branży potrafi dać sporo odpowiedzi. Jeśli trzy spółki działają podobnie, ale jedna ma wyraźnie niższy C/WK, warto sprawdzić, czy rynek nie dostrzega czegoś ważnego. Może chodzić o słabszą rentowność, większe ryzyko, gorszy zarząd albo po prostu chwilową przecenę.
W analizie porównawczej nie chodzi o to, by znaleźć najniższą liczbę. Chodzi o to, by zrozumieć różnice. Czasem droższa spółka jest tańsza w sensie ekonomicznym, bo szybciej obraca kapitałem i lepiej go wykorzystuje. To brzmi przewrotnie, ale na rynku takie rzeczy zdarzają się częściej, niż wielu osobom się wydaje.
Dobrą praktyką jest też patrzenie na wskaźnik w czasie. Jednorazowy odczyt ma ograniczoną wartość. Seria kilku lat pokazuje, czy firma konsekwentnie utrzymuje podobną wycenę względem wartości księgowej, czy też rynek raz ją premiuje, a raz karze bez litości.
Kiedy C/WK może być szczególnie użyteczny
Najwięcej sensu ma wtedy, gdy spółka działa w przewidywalnym otoczeniu i ma bilans, który da się sensownie odczytać. W sektorach finansowych i przemysłowych pomaga szybko wyłapać skrajności. Ułatwia też porządkowanie dużej liczby spółek, gdy inwestor szuka kandydatów do dalszej analizy.
Przydaje się również wtedy, gdy rynek wpada w przesadę. Jeśli cały sektor jest przeceniony, C/WK może pomóc znaleźć firmy, które zostały zepchnięte niżej niż powinny. Ale to dopiero początek roboty, nie jej koniec. Potem trzeba sprawdzić przepływy pieniężne, zadłużenie i perspektywy branży.
W praktyce lubię ten wskaźnik za prostotę. Nie trzeba do niego żadnych czarów. Właśnie dlatego warto go stosować rozsądnie, a nie bezmyślnie.
Najczęstsze błędy inwestorów
Pierwszy błąd to traktowanie niskiego C/WK jako automatycznej okazji. Drugi, równie popularny, to odrzucanie spółek z wysokim wskaźnikiem bez sprawdzenia jakości biznesu. Oba podejścia są zbyt uproszczone i mogą kosztować pieniądze.
Trzeci błąd polega na porównywaniu spółek z różnych sektorów bez uwzględnienia specyfiki branży. C/WK banku i C/WK firmy software’owej to nie ta sama historia. Czwarty problem to ignorowanie zmian w czasie. Wskaźnik dziś może znaczyć coś zupełnie innego niż rok temu.
Jest jeszcze jeden, może najgroźniejszy: wiara, że liczby same powiedzą całą prawdę. Nie powiedzą. One tylko podpowiedzą, gdzie patrzeć dalej.
Prosty sposób na sensowną interpretację
Jeśli chcesz używać C/WK bez zbędnego błądzenia, zacznij od trzech pytań. Po pierwsze, z czego wynika wartość księgowa? Po drugie, czy firma zarabia na kapitale w sposób powtarzalny? Po trzecie, czy zadłużenie nie psuje całego obrazu? Te trzy odpowiedzi często wystarczą, by odsiać słabe kandydatury.
Dopiero potem warto sprawdzać historię notowań, porównanie do branży i relację z innymi wskaźnikami. Taki porządek działa lepiej niż przypadkowe skakanie między liczbami. Rynek nie nagradza chaosu.
Jeżeli ktoś chce inwestować świadomie, powinien nauczyć się jednego: taniość nie istnieje w próżni. Istnieje tylko w konkretnym kontekście, a C/WK bez tego kontekstu bywa mylący.
Co warto zapamiętać, patrząc na C/WK
Wskaźnik cena do wartości księgowej pomaga zorientować się, jak rynek wycenia majątek spółki względem kapitałów własnych. Może być bardzo użyteczny, ale tylko wtedy, gdy czytamy go z głową. Niska wartość nie zawsze oznacza okazję, a wysoka nie zawsze oznacza przesadę.
Najlepsze zastosowanie tego wskaźnika pojawia się wtedy, gdy łączymy go z oceną rentowności, zadłużenia, jakości aktywów i specyfiki branży. Dopiero taki zestaw daje obraz, na którym można oprzeć decyzję inwestycyjną. Sam C/WK to tylko jedno z narzędzi, choć bardzo praktyczne.
Jeśli potraktujesz go jak szybki test, a nie ostateczny wyrok, będzie naprawdę pomocny. A na rynku właśnie o to chodzi: o rozsądne pytania, nie o piękne skróty myślowe.